Paragraaf bedrijfsvoering
Inleiding
Terug naar navigatie - Paragraaf bedrijfsvoering - InleidingDe beleidsvoornemens van de bedrijfsvoering worden toegelicht in programma 10 Bedrijfsvoering en inkomsten. In deze paragraaf geven we nadere toelichting over onze bedrijfsvoering.
Op basis van onze financiële verordening betreft dat de volgende onderdelen:
- de omvang, opbouw en ontwikkeling van het personeelsbestand en de loonkosten;
- de kosten van inhuur derden;
- de huisvestingskosten;
- de automatiseringskosten;
- de budgetten voor de raad, de griffie, de rekenkamer en de accountant
Daarnaast worden de volgende onderdelen toegelicht:
- Informatiebeleid, informatieveiligheid en privacy;
- Rechtmatigheid;
- Frauderisico's;
- Algemene dekkingsmiddelen;
- Overhead en vennootschapsbelasting.
Cijfers 2023 zijn inclusief eventuele begrotingswijzigingen op de primitieve begroting.
Omvang, opbouw en ontwikkeling van het personeelsbestand en de loonkosten
| Rekening 2022 | Begroting 2023 | Begroting 2024 | |
| Formatieve omvang personeelsbestand in FTE per einde boekjaar | 459,8 | 471,01 | 471,01 |
| Werkelijke bezetting personeelsbestand in FTE per einde boekjaar | 425,8 | 439,50 | 445,00 |
| Totale loonsom in euro's * | €32.355.437 | €40.107.626 | €41.271.898 |
* De loonsom in 2022 betreft de werkelijke loonsom op basis van bezetting. De loonsom 2023 en 2024 betreft de begrote loonsom op basis van formatie. De stijging van het aantal FTE's en loonsom wordt met name veroorzaakt door autonome ontwikkelingen (CAO-stijging, stijging pensioenpremies) en uitbreiding van formatie op basis van nieuwe wensen uit de programmabegroting 2023.
Kosten inhuur van derden
| Rekening 2022 | Begroting 2023 | Begroting 2024 | |
| Kosten inhuur extern personeel | €11.883.505 | €3.754.143 | €1.865.835 |
De afname van de inhuurkosten in 2023 en 2024 wordt met name veroorzaakt doordat er in 2022 een fors aantal incidentele inhuurbudgetten gevoteerd zijn, b.v. vanwege de herindeling of voor de implementatie van de omgevingswet. Daarnaast is in 2022 een deel van de vacatureruimte via inhuur opgevuld. De verwachting is dat dit ook voor 2023 en 2024 deels het geval zal zijn, waardoor de werkelijke inhuurkosten waarschijnlijk hoger zullen zijn dan bovenstaande begrote bedragen.
Huisvestingskosten
| Rekening 2022 | Begroting 2023 | Begroting 2024 | |
| Huisvestingskosten van de kantoorruimten | €2.067.266 | €2.402.253 | €2.396.641 |
De stijging van de huisvestingskosten wordt met name veroorzaakt door stijging van de energiekosten (gas/elektra).
ICT kosten
| Rekening 2022 | Begroting 2023 | Begroting 2024 | |
| ICT kosten | €6.602.027 | €6.019.741 | €5.289.749 |
De ICT kosten zijn in 2022 (en 2023) hoger dan in 2024 door diverse incidentele kosten in relatie tot de herindeling. Bijvoorbeeld consultancykosten voor de invoering/samenvoeging van systemen.
Budgetten voor raad, griffie, rekenkamer en accountant
| Rekening 2022 | Begroting 2023 | Begroting 2024 | |
| Raad | €726.129 | €770.285 | €769.158 |
| Griffie | €439.948 | €509.195 | €478.346 |
| Rekenkamer | €0 | €75.024 | €78.086 |
| Accountant | €150.375 | €132.163 | €137.740 |
Informatiebeleid, informatieveiligheid & Privacy
Terug naar navigatie - Paragraaf bedrijfsvoering - Informatiebeleid, informatieveiligheid & PrivacyInformatiebeleid
We hebben een duidelijke toekomstgerichte visie en agenda op informatievoorziening en digitalisering, die de ambities van de gemeente maximaal ondersteunen.
We maken meer gebruik van data. Hiervoor maken we een plan van aanpak en starten we met proeftuinen voor datagedreven werken.
We implementeren een nieuw digitaal startportaal. Dit startportaal wordt de efficiënte werkomgeving voor alle medewerkers waarbij alles wat nodig is (applicaties, informatie, etc) op één plek te vinden is.
Digitaal platform voor de werkplek van de toekomst
Informatieveiligheid & privacy
Informatieveiligheid is en blijft in de toekomst belangrijk om het vertrouwen van onze inwoners te borgen. Door de steeds verdergaande digitalisering is verantwoording hierover een randvoorwaarde voor de kwaliteit van de gehele bedrijfsvoering van de gemeentelijke organisatie.
De VNG heeft samen met het rijk een efficiënte verantwoordingssystematiek ontwikkeld: de Eenduidige Normatiek Single Information Audit (ENSIA).
Hiervoor zijn de verantwoordingssystematieken voor de Basisregistratie Personen (BRP), Paspoortuitvoeringsregeling (PUN), Digitale persoonsidentificatie (DigiD), Basisregistratie Adressen en Gebouwen (BAG), Basisregistratie Ondergrond (BRO) en Inkomen (Suwinet) samengevoegd.
ENSIA helpt gemeenten in één keer slim verantwoording af te leggen over informatieveiligheid gebaseerd op de BIO (Baseline Informatiebeveiliging Nederlandse Overheid). Jaarlijks legt het College van Burgemeester en wethouders verantwoording af door middel van een ENSIA verklaring.
Beleid en organisatie
Met het nieuwe opgestelde strategisch informatie beveiligingsbeleid gaat de gemeente Maashorst de komende jaren aan het werk. ENSIA gebruiken we om ons intern te verantwoorden over de staat van informatiebeveiliging op basis van de BIO (Baseline Informatiebeveiliging Overheid).
Personeel en Toegang
Er zijn vaste aanstellingen gerealiseerd voor Chief Information Security Officer (CISO) en Privacy Functionaris.
We besteden continue aandacht aan het vergroten van de bewustwording van informatieveiligheid.
Continuïteit en incidenten
Continuïteit is gewaarborgd en dit wordt periodiek getest. We monitoren eventuele incidenten.
Informatiesystemen
Onze systemen voldoen aan de vereisten van de Baseline Informatiebeveiliging Overheid.
Gegevensbescherming
De gegevensbescherming heeft een nauwe relatie met privacy. Een goede privacybescherming kan niet zonder informatiebeveiliging. Naast overlap zijn er ook aparte aandachtspunten. Voor privacy geldt dat de Privacybescherming meer juridisch is gericht (AVG) en focust zich alleen op de vertrouwelijkheid van persoonsgegevens en compliance aan de AVG.
Voor het toezicht op privacy heeft de organisatie een (verplichte) functionaris gegevensbescherming (FG) aangesteld. Deze adviseert gevraagd en ongevraagd op privacygebied en is het verlengstuk van de landelijk toezichthouder (Autoriteit Persoonsgegevens). De FG rapporteert op jaarbasis aan de directie en stemt af met de verantwoordelijk portefeuillehouder.
Informatiebeveiliging focust meer op procedurele zaken rondom techniek en richt zich daarbij op de beschikbaarheid, integriteit en vertrouwelijkheid van alle gegevens.
Rechtmatigheid
Terug naar navigatie - Paragraaf bedrijfsvoering - RechtmatigheidControl
Binnen de gemeente Maashorst hebben we een visie op control. Deze visie is het uitgangspunt voor de invulling van control.
De basis voor control is het 'three lines' model. Dit model helpt ons om structuren en processen in kaart te brengen, die bijdragen aan het realiseren van de doelstellingen en die een sterke governance en risicomanagement faciliteren.
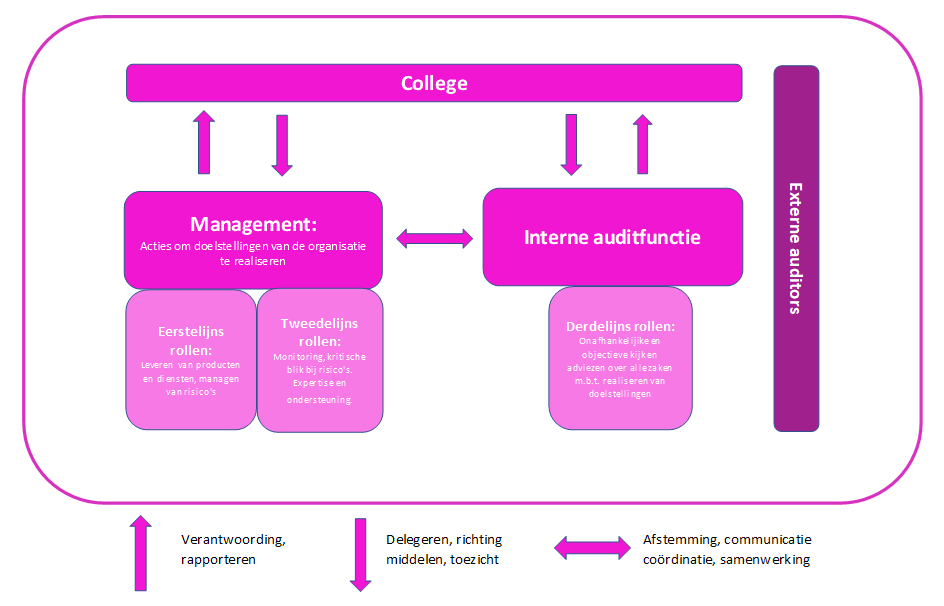
Dit model is net zoals de planning en control cyclus bij de gemeente Maashorst gebaseerd op het plan, do, check en act principe. De rapportering vindt dan ook plaats in de planning en control producten van de gemeente Maashorst.
Rechtmatigheidsverantwoording
Vanaf 2023 worden gemeenten verplicht om in de jaarrekening een rechtmatigheidsverantwoording op te nemen. Hiermee legt het college eigenstandig verantwoording af over de naleving van de geldende wet- en regelgeving bij de totstandkoming van de baten en lasten en balansmutaties in de jaarrekening. Vanaf 2023 geeft het college dit oordeel en stelt de accountant vast of dit oordeel klopt.
De gemeente Maashorst streeft ernaar om in de toekomst een volledige ‘In Control Statement’ op te nemen in de jaarrekening. Maar eerst richten we ons op de rechtmatigheidsverantwoording. Dit zullen we voor het eerst doen in 2023 en ook in 2024 zal deze verantwoording worden afgegeven.
In control
In control statement is een certificaat van ‘Goed Bestuur’. Er is sprake van goed bestuur als:
- de bedrijfsprocessen effectief en efficiënt zijn ingericht; we doen de goede dingen en we doen de dingen goed;
- er is sprake van een effectief besturingsmodel; er is sprake van relevante, juiste en actuele informatievoorziening zodat de planning- en controlcyclus goede handvatten biedt om te sturen;
- de relevante wet- en regelgeving wordt nageleefd.
In dat geval verklaart de 'In Control Statement' dat bedrijfsvoering op alle niveaus dusdanig op orde is, dat met redelijke mate van zekerheid kan worden gesteld dat de doelstellingen worden gerealiseerd.
Frauderisico's
Terug naar navigatie - Paragraaf bedrijfsvoering - Frauderisico'sHet college van burgemeester en wethouders is zich bewust van de frauderisico’s die de gemeente loopt en bespreekt dit thema periodiek. De gemeente heeft een frauderisicoanalyse opgesteld, zodat alle risico’s in beeld zijn gebracht inclusief de urgentie voor een vervolgactie. Hieruit kan geconcludeerd worden dat de belangrijkste risico’s aandacht hebben en zijn ondervangen door de inrichting van de administratieve organisatie.
De komende periode zullen de onderwerpen van de frauderisicoanalyse verder besproken worden met betrokkenen en vertaald worden in beleid voor misbruik en oneigenlijk gebruik.
Overzicht algemene dekkingsmiddelen
Terug naar navigatie - Paragraaf bedrijfsvoering - Overzicht algemene dekkingsmiddelenArtikel 66 van het BBV verplicht gemeenten om alle kosten en opbrengsten met ingang van 2017 in te delen naar taakvelden. Daarnaast verplicht artikel 8 een overzicht op te nemen van de algemene dekkingsmiddelen. Algemene dekkingsmiddelen zijn baten en lasten die niet specifiek tot een programma behoren. In onderstaande tabel is een specificatie opgenomen van de 'algemene dekkingsmiddelen' naar taakveld.
| Exploitatie inkomsten (x € 1000) | Rekening 2022 | Begroting 2023 | Begroting 2024 | Begroting 2025 | Begroting 2026 | Begroting 2027 |
| Dividend | 106 | 83 | 83 | 83 | 83 | 83 |
| Rente eigen vermogen/voorzieningen en renteresultaat | -43 | 308 | 49 | 124 | 447 | 629 |
| Totaal taakveld 0.5 treasury | 63 | 391 | 131 | 206 | 530 | 712 |
| Totaal taakveld 0.61 OZB woningen | 6.994 | 7.306 | 7.681 | 7.745 | 7.745 | 7.745 |
| Totaal taakveld 0.62 OZB niet-woningen | 7.014 | 6.997 | 7.292 | 7.292 | 7.292 | 7.292 |
| Totaal taakveld 0.63 Parkeebelasting | 1.888 | 2.398 | 2.398 | 2.398 | 2.398 | 2.398 |
| Reclamebelasting | 215 | 205 | 214 | 214 | 214 | 214 |
| Totaal taakveld 0.64 Belastingen overig | 215 | 205 | 214 | 214 | 214 | 214 |
| Totaal taakveld 0.7 Algemene uitkering | 116.642 | 117.458 | 123.680 | 124.410 | 113.820 | 111.980 |
| Forensenbelasting | 31 | 33 | 34 | 34 | 34 | 34 |
| Toeristenbelasting * | 439 | 468 | 488 | 488 | 488 | 488 |
| Totaal taakveld 3.4 Economische promotie | 470 | 501 | 522 | 522 | 522 | 522 |
| Totaal algemene dekkingsmiddelen | 133.286 | 135.255 | 141.918 | 142.788 | 132.521 | 130.863 |
* Door de komst van het AZC in Hotel Van der Valk ontvangen wij de komende drie jaar, vanaf oktober 2023, geen toeristenbelasting van hen. Het gaat om een bedrag van circa € 50.000 per jaar. We zullen dit doorbelasten / in rekening brengen bij het COA en verwerken in een volgend product van de P&C-cyclus.
Overhead en vennootschapsbelasting
Terug naar navigatie - Paragraaf bedrijfsvoering - Overhead en vennootschapsbelastingOverhead
Om de vergelijkbaarheid tussen gemeenten te verhogen, wordt de overhead centraal begroot en verantwoord op BBV taakveld 0.4 Overhead (ondersteuning organisatie). Er zijn regels opgesteld in het BBV over welke kosten wel en niet onder de overhead geschaard worden. Dit betekent voor ons de volgende onderdelen:
- Leidinggevenden (inclusief gemeentesecretaris)
- Management- en bestuursondersteuning
- Financiën
- HR (inclusief salarisadministratie) en Juridische zaken
- Communicatie en Creatie
- Informatiemanagement, applicatie- en systeembeheer
- Informatie- en gegevensbeheer
- Facilitair
- Telefonie en receptie
- Huisvestingskosten
- ICT kosten
Berekening opslagpercentage overhead van de tarieven lokale heffingen
De overhead wordt niet toegerekend aan alle producten (m.u.v. grondexploitatie en investeringen). Voor de berekening van lokale heffingen en andere kostendekkende tarieven, dienen we extracomptabel echter wel een component overhead toe te rekenen. Dit betekent dat de overheadskosten bij lokale heffingen (afval, riool, leges) wel in de kostendekkende tarieven zijn meegenomen (extracomptabel).
De wetgever laat gemeenten redelijk vrij in de methodiek van toerekenen. Wel is het noodzakelijk om de gekozen methodiek vast te leggen in de financiële verordening van de gemeente. In de gemeente Maashorst is gekozen voor de methode van 'toerekenen op basis van personeelslasten'. De formule die hiervoor wordt gehanteerd, luidt:
Overheadkosten
totale directe personeelslasten + inhuur derden alle taakvelden exclusief overhead
De uitkomst van de gekozen methode resulteert voor 2024 in een opslagpercentage van 81,75% (84,52% in 2023).
In de begroting 2024 worden overigens twee overheadpercentages genoemd die verschillend zijn.
- De hierboven berekende 81,75%. Dit is het percentage opslag overhead dat toegerekend kan worden aan onze directe salarislasten per uur. Als een uurtarief dus € 50,- is dan moeten we daar € 40,88 bij optellen om de totale lasten per direct uur te bepalen. Dat zijn de directe salarislasten plus de overhead. Dat is dan in dit voorbeeld € 90,88.
- Overheadpercentage t.o.v. totale lasten. Dit zijn de totale overheadkosten gedeeld door de totale lasten van de begroting excl. de stortingen in de reserves. Dit percentage geeft dus aan dat 13,47% van onze begrotingsuitgaven bestaat uit overhead
Het uitgangspunt in de verslaggevingsregels van het BBV is dat de werkelijke kosten moeten worden toegerekend en niet een begroot bedrag. Voor de overhead betekent dit dat dus moet worden gerekend met de werkelijke overheadlasten. De verdeelsleutel die wordt gehanteerd (81,75% in 2024) behoeft binnen het BBV niet te worden nagecalculeerd. Dit betekent dat de voorgecalculeerde verhouding wordt gehanteerd en afgezet tegen de werkelijke kosten. Eventuele budgetverschillen binnen de overhead worden in de programmarekening toegelicht in programma 10 Bedrijfsvoering.
Heffing Vennootschapsbelasting
Sinds 2016 zijn gemeenten vennootschapsbelastingplichtig. Vanwege vele landelijke onduidelijkheden in de afgelopen jaren, is door de Belastingdienst diverse malen uitstel verleend tot het doen van aangifte. De aangiften 2016 t/m 2021 zijn ingediend door de voormalige gemeenten Landerd en Uden, maar deels nog niet vastgesteld door de Belastingdienst.
Op basis van onze inventarisatie en uitgangspunten worden de volgende activiteiten in de aangifte betrokken:
- Grondbedrijf
- Afval (reststromen en bedrijfsafval)
- Reclame-uitingen (abri's)
- Parkeren (vrijgesteld)
- Kermissen (vrijgesteld)
De aangiften hebben geleid tot de volgende fiscale resultaten:
| Boekjaar | Fiscaal Resultaat (- = verlies, + = winst) | ||
| Uden | Landerd | Totaal Maashorst | |
| 2016 | €89.163 | €227.775 | €316.938 |
| 2017 | €2.027.462 | €110.052 | €2.137.514 |
| 2018 | €2.243.963 | €845.433 | €3.089.396 |
| 2019 | -€596.922 | €341.404 | -€255.518 |
| 2020 | -€78.945 | -€389.488 | -€468.433 |
| 2021 | €2.966.985 | €72.889 | €2.894.096 |
| 2022 | * | * | * |
| Totaal | €6.651.706 | €1.062.287 | €7.713.993 |
* De aangifte 2022 moet nog opgesteld worden.
Fiscale resultaten worden overigens heel anders berekend dan bedrijfseconomische resultaten (o.b.v. BBV), met name op basis van een fiscale beginbalans. Het is derhalve mogelijk dat het grondbedrijf bedrijfseconomisch winstgevend is, maar fiscaal gezien verlieslatend en vice versa.
Ten opzichte van de programmabegroting 2023 zijn met name de fiscale resultaten van Uden flink gewijzigd. Dit vanwege een gewijzigde systematiek waarbij resultaten in jaren naar voren gehaald zijn. In de totale looptijd van de grondexploitaties zou dat tot een kostenbesparing moeten leiden.