Weerstandsvermogen en risicobeheersing
Inleiding weerstandsvermogen en risicobeheersing
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Inleiding weerstandsvermogen en risicobeheersingWe vinden risicomanagement belangrijk in de gemeente Maashorst. Het heeft dan ook een prominente plek binnen de planning & control cyclus.
Bij alle planning & control producten rapporteren we hierover in de paragraaf Weerstandsvermogen en risicobeheersing. In plaats van een periodieke inventarisatie, is risicomanagement bij gemeente Maashorst een continu proces. Het dient als hulpmiddel bij het nemen van besluiten door zowel de raad als het college.
Het beleid voor risicomanagement voor de gemeente Maashorst is vastgesteld in januari 2022. Dit beleid is de basis voor deze paragraaf weerstandsvermogen en risicobeheersing.
Financiële strategie en beleid weerstandsvermogen en risicobeheersing
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Financiële strategie en beleid weerstandsvermogen en risicobeheersing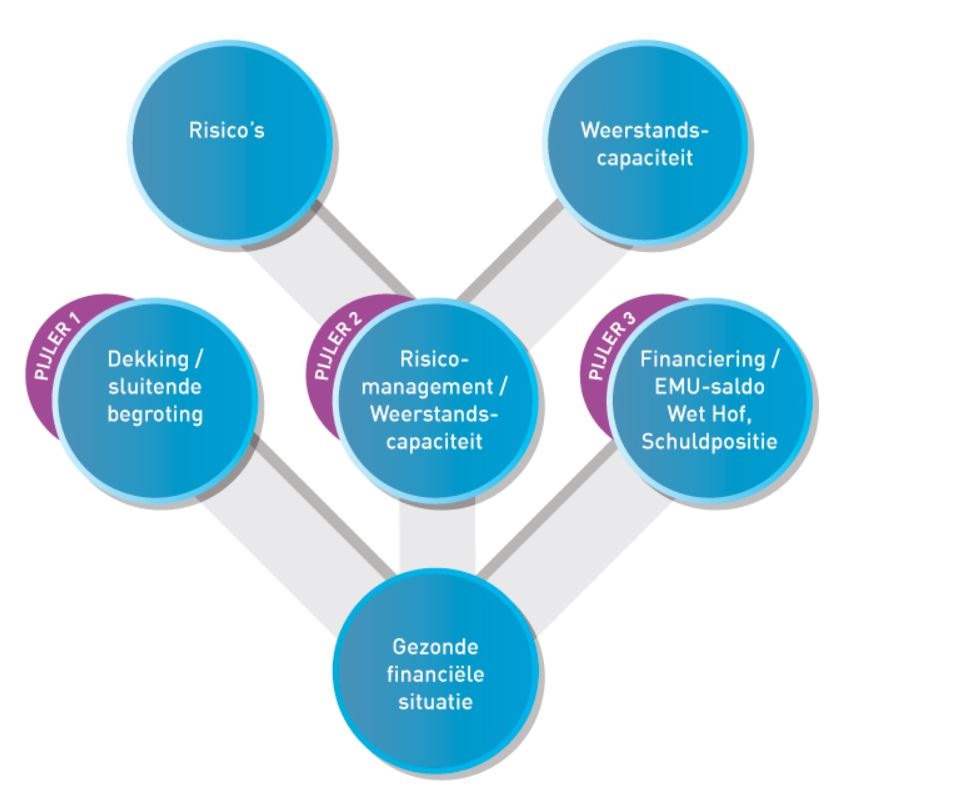
Korte toelichting op de 3 pijlers van ons financieel beleid
Ons financieel beleid is gebaseerd op 3 pijlers. Deze pijlers zijn 'dekking', risicomanagement' en de 'financiële positie'. Deze paragraaf gaat over pijler 2.
Risicomanagement en risicobeheersing
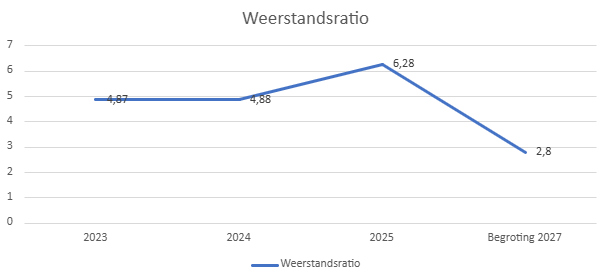
Pijler 2 betreft Risicomanagement en weerstandsvermogen/-capaciteit. De risico's zijn in beeld en worden afgezet tegen de beschikbare weerstandscapaciteit. Daaruit volgt een weerstandsratio. Met de raad is afgesproken dat deze ten minste tussen 1 en 2 moet liggen. Deze wordt berekend door het totaal van de weerstandscapaciteit van afgerond € 102 miljoen op basis van de begroting 2027, te delen door het totaal van het benodigde weerstandsvermogen op basis van de geactualiseerde risico's in de begroting 2027 van afgerond € 37 miljoen. Dit resulteert in een begrote weerstandsratio voor 2027 van € 102.286.000 / € 37.178.500 = 2,8. Daarmee is de weerstandsratio nog steeds uitstekend, ondanks de daling. De daling ten opzichte van eerdere jaren wordt veroorzaakt door enerzijds de inzet van de algemene reserve om de begrote nadelige saldi in de exploitatie op te vangen, alsmede de inzet voor de algemene reserve voor incidentele uitgaven uit het samenwerkingsakkoord en anderzijds door de actualisatie van de risico's waardoor het benodigde weerstandsvermogen hoger is ingeschat.
Kengetallen financiële positie
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Kengetallen financiële positieOp grond van artikel 11 van het Besluit Begroting en Verantwoording, zijn gemeenten verplicht om een aantal kengetallen op te nemen in deze paragraaf. Deze indicatoren zijn opgenomen in het onderdeel 'Financiële begroting - gevolgen programmabegroting 2027 voor de financiële positie'.
Kengetallen financiële verordening
Daarnaast presenteren we conform artikel 22 uit onze financiële verordening de volgende kengetallen.
| Omschrijving | Rekening 2025 | Begroting 2026 incl. wijzigingen | Begroting 2027 |
Begroting 2028 |
Begroting 2029 |
Begroting 2030 |
| 1. Netto schuld per inwoner | € 1.025,04 | € 923,25 | € 1.066,46 |
€ 1.369,36 |
€ 1.251,10 |
€ 1.458,99 |
| 2. Saldo van baten en lasten voor mutaties reserves als percentage van de inkomsten(-=voordeel, +=nadeel) |
-5,91% |
2,79% |
2,19% |
0,75% |
2,59% |
0,87% |
| 3. Onbenutte belastingcapaciteit OZB als percentage van de inkomsten |
3,27% |
3,24% |
3,19% |
3,14% |
3,30% |
3,26% |
Risico's
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Risico'sRisicoanalyse met de grootste risico’s
Doelstelling van de gemeente Maashorst is om periodiek inzicht te hebben in de risico's. Door de periodieke inventarisatie bestaat op een gedetailleerd niveau inzicht in de risico's die de gemeente Maashorst loopt. De financiële omvang van deze risico's brengen we op uniforme wijze in beeld, conform het vastgestelde beleid voor risicomanagement. De risico-inventarisatie vindt plaats op basis van het inschatten van de financiële impact en de kans van optreden. We hanteren bij het bepalen van de kans, klassen van 1 tot 5. Het overzicht met de grootste risico's beslaat 93% van de totale risico's. Hierover wordt tweemaal per jaar verantwoording afgelegd, in de programmabegroting en de programmarekening. De risico’s zijn geactualiseerd en zo nodig aangepast ten opzichte van de risico's in de programmarekening van 2025. In onderstaand schema is weergegeven wat de grootste risico’s zijn voor de gemeente Maashorst. De initiële inschatting van het risico is opgenomen in kolom 'Bruto risico', dit is het maximale risico wat Maashorst loopt. Met een inschatting van de kans is vervolgens het netto risico berekend. Deze klassen zijn vastgelegd in de nota weerstandvermogen en risicobeheersing. Het totale netto risicobedrag is voor 2027 begroot op afgerond € 37,2 miljoen.
|
Klasse |
Referentie |
Kwantiteit |
|
1 |
< 0 of 1 keer per 10 jaar |
10% |
|
2 |
1 keer per 5-10 jaar |
30% |
|
3 |
1 keer per 2-5 jaar |
50% |
|
4 |
1 keer per 1-2 jaar |
70% |
|
5 |
1 keer per jaar of > |
90% |
De grootste netto risico's zijn opgenomen in onderstaande tabel:
| Risico | Omschrijving in risico-paragraaf | Bruto Risico begroting 2027 | Risicoklasse / percentage | Netto risico begroting 2027 |
| Juridische- en claimrisico's | De gemeente kan worden geconfronteerd met juridische procedures, claims en aansprakelijkstellingen. Deze kunnen leiden tot financiële schade, voor zover dit niet is gedekt voor de aansprakelijkheidsverzekering. Het risico bedrag is gebaseerd op lopende claims en op een ingeschat algemeen risico. | € 20.000.000 | Voor de verschillende onderdelen diverse % gebruikt | € 17.500.000 |
| Sociaal Domein | Gespecialiseerde Jeugdhulp Er is sprake van een open einde regeling, waardoor het risico bestaat dat het aantal en de omvang van de aanvragen / toekenningen het beschikbare budget in de begroting in enig jaar overschrijdt. |
€ 23.162.467 | Klasse 1, 10% | € 2.316.000 |
| WMO Er is sprake van een open einde regeling, waardoor het risico bestaat dat het aantal en de omvang van de aanvragen / toekenningen het beschikbare budget in de begroting in enig jaar overschrijdt. |
€ 19.222.280 | Klasse 1, 10% | € 1.922.000 | |
| Participatiewet Inkomen Er is sprake van een open einde regeling, waardoor het risico bestaat dat het aantal en de omvang van de aanvragen / toekenningen het beschikbare budget in de begroting in enig jaar overschrijdt. Daarnaast is een structurele taakstelling opgenomen. |
€ 10.071.632 | Klasse 1 , 10% | € 1.007.000 | |
| Participatiewet Arbeid Er is sprake van een open einde regeling, waardoor het risico bestaat dat het aantal en de omvang van de aanvragen / toekenningen het beschikbare budget in de begroting in enig jaar overschrijdt. Daarnaast zijn deze uitgaven conjunctuurgevoelig en is een taakstelling opgenomen. |
€ 5.921.910 | Klasse 1, 10% | € 592.000 | |
| Algemene taakstelling hervormingen Sociaal Domein In deze begroting is rekening gehouden met een structurele taakstelling binnen het Sociaal Domein, oplopend tot € 1,0 miljoen in 2030 als resultaat van de hervormingen binnen het Sociaal Domein. Vanwege de onzekerheid of en wanneer dit gerealiseerd wordt, is dit hier opgenomen als risico. |
€ 1.000.000 | klasse 3, 50% | € 500.000 | |
| Armoedebeleid Er is sprake van een open einde regeling, waardoor het risico bestaat dat het aantal en de omvang van de aanvragen / toekenningen het beschikbare budget in de begroting in enig jaar overschrijdt. |
€ 1.138.697 | Klasse 1, 10% | € 114.000 | |
| Klimaat- en energietransitie | Klimaat- en energietransitie De gemeente staat voor omvangrijke klimaat- en energieopgaven en is daarbij afhankelijk van de beschikbaarheid van het elektriciteitsnet, landelijke wet- en regelgeving en voldoende rijksmiddelen. Onzekerheden hierin kunnen leiden tot vertraging van woningbouw en economische ontwikkelingen, hogere kosten en lagere of latere inkomsten. Twee specifieke risico's worden hierbij onderscheiden. Netcongestie en beschikbaarheid elektriciteitsnet De beperkte capaciteit van het elektriciteitsnet kan de realisatie van woningbouw, economische ontwikkelingen en gemeentelijke projecten vertragen of belemmeren. De gemeente is hierbij afhankelijk van investeringen en maatregelen van netbeheerders en het Rijk en heeft hierop slechts beperkt invloed. |
€ 5.000.000 | Klasse 2, 30% | € 1.500.000 |
| Onzekerheid of rijksmiddelen van nieuwe wetgeving de gemeentelijke kosten volledig zullen dekken Gemeenten staan aan de lat voor de uitvoering van de Kaderrichtlijn Water, de Natuurherstelverordening en de Warmtetransitie. Onzeker is of de te ontvangen Rijksmiddelen toereikend zullen zijn voor de gemeentelijke kosten. Vooralsnog zijn deze wetten budgettair neutraal opgenomen in de voorliggende begroting, en wordt het risico dat de rijksmiddelen niet toereikend zijn hier vermeld. |
€ 1.555.000 | Klasse 2, 30% | € 466.500 | |
| Natuurgeweld, extreem weer en calamiteiten | Extreme weersomstandigheden, natuurgeweld en andere calamiteiten, zoals overstromingen, storm, droogte, hitte en natuurbranden, kunnen leiden tot schade en onverwachte kosten voor de gemeente. Daarnaast kunnen zich situaties voordoen die een extra inzet van gemeentelijke capaciteit en middelen vereisen. De aard, omvang en frequentie van deze gebeurtenissen zijn beperkt voorspelbaar en beïnvloedbaar. | € 10.000.000 | Klasse 2, 30% | € 3.000.000 |
| Grondexploitatie | Actief grondbeleid via grondexploitaties brengt risico’s met zich mee, onder meer op het gebied van fasering, programmering, verwerving, fiscaliteit, milieu, rente en marktontwikkeling. Het risicoprofiel verschilt per project en is afhankelijk van onder andere de omvang van de investeringen, het type ontwikkeling (wonen, bedrijven, maatschappelijk) en eventuele fysieke belemmeringen. Voor het bepalen van het benodigde weerstandsvermogen worden zowel macro- als projectspecifieke risico’s meegenomen. Hierin wordt rekening gehouden met opbrengstendaling, uitgiftevertraging, rente- en kostenstijgingen en een kans van 50%. Dit wordt aangevuld met projectspecifieke risico’s op basis van kans en impact. Na verrekening van de verwachte winst per project resulteert dit in het benodigde risicobedrag als weerstandsvermogen voor de grondexploitaties. | € 7.254.000 | Voor de verschillende onderdelen diverse % gebruikt | € 2.317.000 |
| Stikstof problematiek | De stikstofproblematiek kan de uitvoering van verkeers- en civiele projecten beperken en leiden tot hogere kosten door de inzet van duurzamere materialen en elektrisch materieel. De meerkosten kunnen oplopen tot circa 15 à 20%. Met name lopende projecten vormen een risico, omdat deze kostenstijgingen hierin nog niet zijn verwerkt. | € 5.000.000 | Klasse 2, 30% | € 1.500.000 |
| Externe marktontwikkelingen | Externe marktontwikkelingen, zoals inflatie, stijgende energie- en grondstofprijzen en krapte op de arbeidsmarkt, kunnen leiden tot hogere kosten en financiële druk op de gemeentelijke begroting. Hoewel de gemeente hier bij ramingen en contracten zoveel mogelijk rekening mee houdt, blijft een deel van deze ontwikkelingen moeilijk beïnvloedbaar. | € 11.000.000 | Klasse 1, 10% | € 1.100.000 |
| Organisatie en realisatiekracht | In deze begroting is rekening gehouden met een structureel inverdieneffect op personeel. Het realiseren van taakstellingen, bezuinigingen en veranderopgaven is mede afhankelijk van voldoende capaciteit, kennis en uitvoeringskracht binnen de organisatie. De krappe arbeidsmarkt speelt hierin een grote rol. Onvoldoende realisatie kan leiden tot financiële tegenvallers, vertraging en extra inzet van (externe) capaciteit en middelen. | € 2.500.000 | Klasse 2, 30% | € 750.000 |
| Totaal grootste risico's | € 122.825.986 | € 34.584.500 | ||
| Totaal alle risico's | € 139.645.986 | € 37.178.500 |
Ontwikkeling vermogenspositie
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Ontwikkeling vermogenspositieMaashorst wil financiële tekorten en risico’s kunnen opvangen. Belangrijk daarvoor is de vermogenspositie van onze gemeente. Deze vermogenspositie bestaat uit een algemene reserve en bestemmingsreserves. De algemene reserve is vrij inzetbaar, de bestemmingsreserves kennen een specifiek doel. In onderstaand overzicht is te zien hoe deze reserves zich in de afgelopen jaren hebben ontwikkeld en zijn begroot voor 2027.
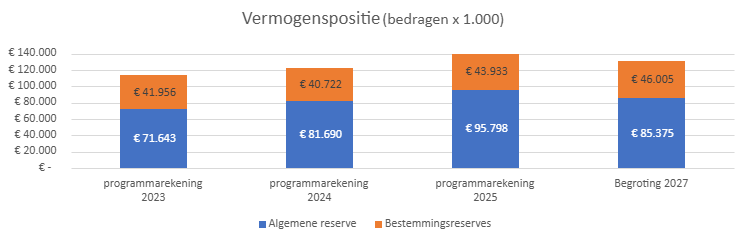
In de grafiek is zichtbaar dat de reservepositie van de gemeente Maashorst in de periode 2023 t/m 2025 met afgerond € 26 miljoen is toegenomen. De nu bekende begrote nadelige saldi 2027 - 2030 volgens de programmabegroting 2027 zullen ten laste komen van de algemene reserve, waardoor de begrote algemene reserve in 2027 daalt ten opzichte van de stand van de algemene reserve eind 2025 . We concluderen dat de huidige vermogenspositie toereikend is om de in beeld gebrachte risico's op te vangen.
Weerstandscapaciteit
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - WeerstandscapaciteitDe weerstandscapaciteit is als volgt opgebouwd:
| Nummer | Onderdeel | Bedrag Programmarekening 2025 |
Bedrag Begroting 2027 |
| 1 | Algemene reserve vrij besteedbaar | € 83.739.000 | € 69.002.000 |
| 2 | Algemene reserve grondexploitatie | € 12.058.000 | € 16.373.000 |
| 3 | Stille reserves | € 10.238.000 | € 10.238.000 |
| 4 | Onbenutte belastingcapaciteit (Onroerende zaak Belasting) | € 7.639.000 | € 6.673.000 |
| Totaal | € 113.674.000 | € 102.286.000 |
1. Algemene reserve vrij besteedbaar
De algemene reserve vrij besteedbaar is begroot op € 69,0 miljoen. Het verloop van de algemene reserve is zichtbaar bij de ontwikkeling vermogenspositie. Bestemmingsreserves rekenen we niet mee bij de bepaling van het weerstandsvermogen, omdat deze een specifiek doel kennen en niet vrij inzetbaar zijn. Incidentele lasten uit het samenwerkingsakkoord en het resterende begrote nadelige saldo in de exploitatie leiden tot een daling van de algemene reserve en daarmee een daling van de begrote weerstandscapaciteit tot afgerond € 102,3 miljoen.
2. Algemene reserve grondexploitatie
Het doel van de algemene reserve grondexploitatie is het opvangen van nadelen op grondexploitaties. Het vormt een risicobuffer op basis van het Meerjarenperspectief grondbedrijf. In de inventarisatie van de risico’s zijn ook de risico’s van het grondbedrijf opgenomen. Daarom wordt deze reserve meegenomen in de berekening van het weerstandsvermogen. De algemene reserve grondexploitatie is begroot op € 16,4 miljoen.
3. Stille reserves
Onder stille reserves vallen onder andere de gemeentelijke gronden en panden die gewaardeerd zijn tegen de toen geldende aankoopwaarden. Door deze gronden en panden te verkopen zou de gemeente geld kunnen vrijmaken. Een belangrijke voorwaarde is dat de objecten per direct verkoopbaar zijn. De stille reserves worden berekend als verschil tussen de huidige boekwaarden en de WOZ-waarden (prijspeil 1-1-2025) en bedragen € 10,2 miljoen. De inschatting van de stille reserves is conform de stand per 31 december 2025. De actualisatie van de berekening vind 1x per jaar plaats, per jaareinde.
4. Onbenutte belastingcapaciteit
De onbenutte belastingcapaciteit OZB wordt berekend door de maximale tarieven te vergelijken met de tarieven van de gemeente Maashorst. Voor de maximale belastingtarieven wordt gebruik gemaakt van de normen voor het artikel 12-beleid. Dit betekent dat, als we niet meer in staat zouden zijn om de risico’s binnen de exploitatie op te vangen, de OZB-tarieven verhoogd moeten worden om meer structurele opbrengsten te realiseren. Dit noemt men het artikel 12-beleid. Volgens de hiervoor geldende richtlijnen heeft Maashorst een onbenutte belastingcapaciteit van € 6,7 miljoen.
Weerstandsratio
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - WeerstandsratioDe weerstandsratio wordt berekend door het totaal van de weerstandscapaciteit van afgerond € 102 miljoen op basis van de begroting 2027, te delen door het totaal van het benodigde weerstandsvermogen op basis van de geactualiseerde risico's in de begroting 2027 van afgerond € 37 miljoen. Dit resulteert in een begrote weerstandsratio voor 2027 van € 102.286.000 / € 37.178.500 = 2,8.
De weerstandsratio geeft aan in hoeverre Maashorst in staat is haar risico's op te vangen. Hierbij is met de Raad afgesproken dat de norm tussen 1 en 2 ligt. De begrote ratio ligt daarmee boven de norm, maar laat tegelijkertijd een daling zien ten opzichte van de programmarekening 2025. Deze begrote daling ten opzichte van eerdere jaren wordt veroorzaakt door enerzijds de inzet van de algemene reserve om de begrote nadelige saldi in de exploitatie op te vangen, alsmede de inzet voor de algemene reserve voor incidentele uitgaven uit het samenwerkingsakkoord en anderzijds door de actualisatie van de risico's waardoor het benodigde weerstandsvermogen hoger is ingeschat.
De onderstaande grafiek geeft de ontwikkeling van de weerstandsratio over de jaren 2023 t/m 2025 weer, alsmede de begrote weerstandsratio voor 2027: