Gevolgen programmabegroting 2027 voor de financiële positie
Financiële strategie
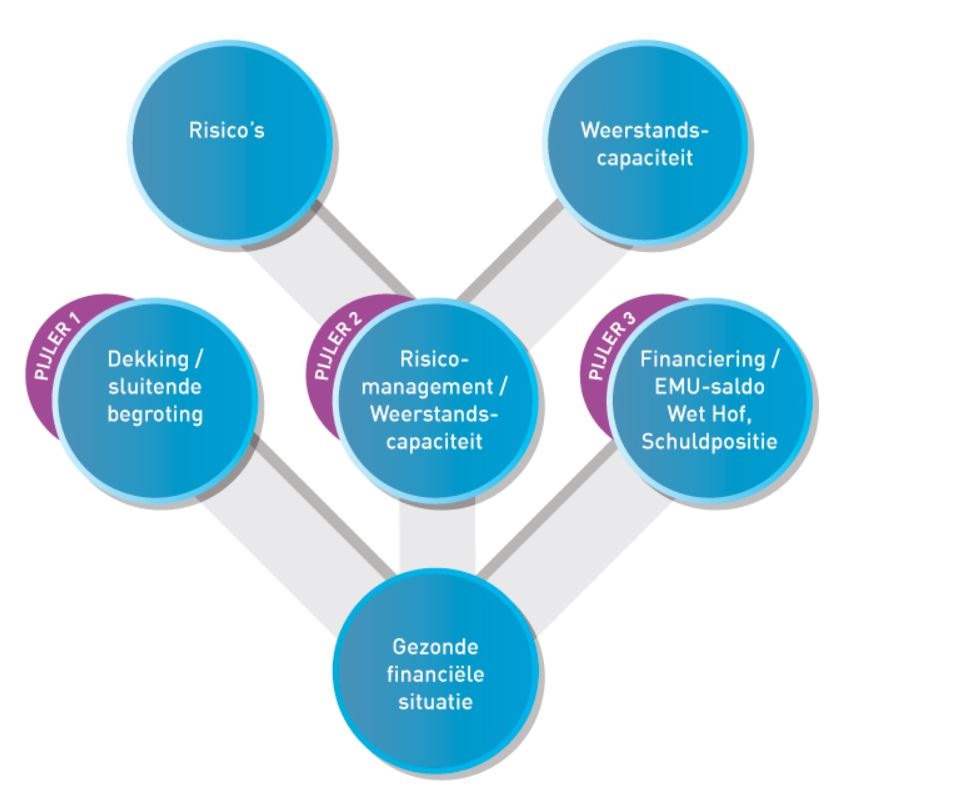
Terug naar navigatie - Gevolgen programmabegroting 2027 voor de financiële positie - Financiële strategieOns financieel beleid is gebaseerd op 3 pijlers. Aan de hand van die pijlers brengen we onze financiële positie in beeld.
Prestatie indicatoren
We volgen onze financiën aan de hand van drie pijlers, dekking, risicomanagement en financiering.
Pijler 1 Dekking
Terug naar navigatie - Gevolgen programmabegroting 2027 voor de financiële positie - Pijler 1 DekkingPijler 1 Dekking
- Begroting is structureel in evenwicht
In artikel 189 lid 2 van de Gemeentewet staat: 'De raad ziet erop toe dat de begroting structureel en reëel in evenwicht is. Van de eis dat de begroting structureel en reëel in evenwicht is kan de raad afwijken, indien aannemelijk is dat we het structureel en reëel evenwicht uiterlijk in de laatste jaarschijf van de meerjarenraming realiseren'.
Onderstaand het bestedings- en dekkingsplan van deze Programmabegroting. Jaarschijf 2027 is structureel in evenwicht. Jaarschijf 2027 is ook het jaar wat expliciet ter vaststelling is voorgelegd aan de raad. De meerjarenbegroting 2028-2030 slechts ter kennisname.
Totaal financieel beeld (bedragen x € 1.000, V = voordeel en N = nadeel) |
|||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
2027 |
2028 |
2029 |
2030 |
||||||||
Structureel saldo Programmabegroting 2027 |
7.136 |
10.193 |
7.785 |
4.788 |
|||||||
Incidenteel saldo Programmabegroting 2027 |
5.705 |
1.844 |
618 |
351 |
|||||||
Totaal |
12.841 |
N |
12.037 |
N |
8.403 |
N |
5.139 |
N |
|||
Dekkingsvoorstel (bedragen x € 1.000, V = voordeel en N = nadeel) |
|||||||||||
2027 |
2028 |
2029 |
2030 |
||||||||
1. Afhechting project 'sluitend maken meerjarenbegroting 2026-2029' |
|||||||||||
Achterwege laten indexering van beïnvloedbare budgetten |
1.604 |
V |
1.604 |
V |
1.604 |
V |
1.604 |
V |
|||
Inzet middelen IBN |
75 |
V |
100 |
V |
100 |
V |
100 |
V |
|||
Aframen post onvoorzien |
45 |
V |
45 |
V |
45 |
V |
45 |
V |
|||
Stelpost kapitaallasten MIP |
2.500 |
V |
2.500 |
V |
2.500 |
V |
2.500 |
V |
|||
Dekking schaalsprong toerekening extra uren |
600 |
V |
600 |
V |
600 |
V |
600 |
V |
|||
Totaal 1. Afhechting project 'sluitend maken meerjarenbegroting 2026-2029' |
4.824 |
V |
4.849 |
V |
4.849 |
V |
4.849 |
V |
|||
2. Inzet AR t.b.v. dekking (incidenteel en structureel |
|||||||||||
Inzet AR t.b.v. dekking incidenteel saldo programmabegroting 2027 |
5.705 |
V |
1.844 |
V |
618 |
V |
351 |
V |
|||
Inzet AR surplus 10% als structureel dekkingsmiddel |
2.312 |
V |
2.869 |
V |
2.520 |
V |
2.233 |
V |
|||
Totaal 2. Inzet algemene reserve (AR) |
8.017 |
V |
4.713 |
V |
3.138 |
V |
2.584 |
V |
|||
Totaal dekking |
12.841 |
V |
9.562 |
V |
7.987 |
V |
7.433 |
V |
|||
Totaal generaal |
0 |
2.475 |
N |
416 |
N |
2.294 |
V |
||||
Pijler 2 Risicomanagement en Weerstandsvermogen
Terug naar navigatie - Gevolgen programmabegroting 2027 voor de financiële positie - Pijler 2 Risicomanagement en WeerstandsvermogenPijler 2 betreft Risicomanagement en Weerstandsvermogen. De weerstandsratio wordt berekend door de weerstandscapaciteit te delen door de risico's.
Risicomanagement en risicobeheersing
Pijler 2 betreft Risicomanagement en weerstandsvermogen/-capaciteit. De risico's zijn in beeld en worden afgezet tegen de beschikbare weerstandscapaciteit. Daaruit volgt een weerstandsratio. Met de raad is afgesproken dat deze ten minste tussen 1 en 2 moet liggen. Deze wordt berekend door het totaal van de weerstandscapaciteit van afgerond € 102 miljoen op basis van de begroting 2027, te delen door het totaal van het benodigde weerstandsvermogen op basis van de geactualiseerde risico's in de begroting 2027 van afgerond € 37 miljoen. Dit resulteert in een begrote weerstandsratio voor 2027 van € 102.286.000 / € 37.178.500 = 2,8. Daarmee is de weerstandsratio nog steeds uitstekend, ondanks de daling. De daling ten opzichte van eerdere jaren wordt veroorzaakt door enerzijds de inzet van de algemene reserve om de begrote nadelige saldi in de exploitatie op te vangen, alsmede de inzet voor de algemene reserve voor incidentele uitgaven uit het samenwerkingsakkoord en anderzijds door de actualisatie van de risico's waardoor het benodigde weerstandsvermogen hoger is ingeschat.
Pijler 3 Financiering
Terug naar navigatie - Gevolgen programmabegroting 2027 voor de financiële positie - Pijler 3 FinancieringPijler 3 gaat over de financieringsbehoefte. Kijken we naar Programmabegroting 2027 dan kunnen we stellen dat er voor € 114 miljoen aan investeringen opgenomen is in de jaren 2027 t/m 2030. Dit is tevens het belangrijkste effect op onze financieringsbehoefte. Hierdoor is de verwachting dat in 2027 een langlopende lening van € 25 miljoen afgesloten zal moeten worden en in 2029 een lening van € 20 miljoen. Dit heeft een nadelig effect op de financiële kengetallen die hieronder uitgebreid beschreven worden.
Kengetallen financiën
Terug naar navigatie - Gevolgen programmabegroting 2027 voor de financiële positie - Kengetallen financiënNaast genoemde prestatie indicatoren zijn gemeenten, op grond van artikel 11 van het Besluit Begroting en Verantwoording, verplicht om onderstaande kengetallen op te nemen in de Programmabegroting en Programmarekening.
De berekening van deze kengetallen is voor iedere gemeente identiek. Let wel, een percentage zelf zegt nog niet zoveel. Bij vergelijking met andere gemeenten zal bijvoorbeeld ook het voorzieningenniveau betrokken moeten worden. De wetgever stelt ook geen eisen aan normering. Dit in verband met de eigenheid van gemeenten. In Maashorst beoordelen we deze waarden met behulp van zogenaamde signaleringswaarden. Deze waarden zijn onder meer afkomstig uit de stresstest voor 100.000+ gemeenten. In de tabel hieronder is te zien welke waarden bij welke categorie (A, B of C) horen. Categorie A is het minst risicovol en categorie C het meest risicovol. Onze ambitie is categorie A maar categorie B is eveneens een voldoende.
| Kengetal | Categorie A | Categorie B | Categorie C |
| Netto schuldquote | < 90% | 90-130% | >130% |
| Netto schuldquote gecorrigeerd voor alle verstrekte leningen | <90% | 90-130% | >130% |
| Solvabiliteit | >50% | 20-50% | <20% |
| Structurele exploitatieruimte | >0% | 0% | <0% |
| Grondexploitatie | <20% | 20-35% | >35% |
| Belastingcapaciteit | <95% | 95-105% | >105% |
| Kengetallen Programmabegroting 2027 |
Rekening 2025 |
Begroting 2026 incl. wijzigingen |
Begroting 2027 |
Begroting 2028 |
Begroting 2029 |
Begroting 2030 |
| Netto schuldquote | 30,7% | 44,2% | 49,4% | 53,7% | 66,8% | 72,0% |
| Netto schuldquote gecorrigeerd voor verstrekte leningen | 30,0% | 43,7% | 48,9% | 53,4% | 66,5% |
71,8% |
| Solvabiliteit | 50,1% | 46,4% | 43,9% | 44,1% | 40,5% | 38,7% |
| Grondexploitatie | 15,0% | 19,5% | 14,7% | 7,4% | 4,5% | 1,7% |
| Structurele exploitatieruimte | 7,1% | 0,0% | 0,0% | -2,2% | -1,3% | 0,0% |
| Belastingcapaciteit: woonlasten meerpersoonshuishoudens | 79,5% | 84,8% | 86,9% | 88,9% | 90,3% | 91,9% |
Netto schuldquote
Hoe hoger de schuld, hoe hoger de netto schuldquote. De netto schuldquote geeft inzicht in het niveau van de schuldenlast van de gemeente ten opzichte van de eigen middelen. Het geeft een indicatie in welke mate de rentelasten en aflossingen op de exploitatie drukken. Door de geplande afwikkelingen van de onderhandenwerkenlijst (investeringen), is er al in 2026 sprake van een financieringstekort en is een lening aangetrokken van € 15 miljoen. Vanwege de nieuwe geraamde investeringen in het Meerjareninvesteringsprogramma (MIP) is de verwachting dat in 2027 een langlopende lening van € 25 miljoen afgesloten zal moeten worden en in 2029 een lening van € 20 miljoen. Hierdoor verslechtert dit kengetal in de komende jaren.
Solvabiliteitsratio
De solvabiliteit laat zien in hoeverre de gemeente afhankelijk is van schuldeisers. Met dit cijfer kun je zien of je aan al je betalingsverplichtingen kunt voldoen.
Onder de solvabiliteitsratio wordt het eigen vermogen als percentage van het totale vermogen verstaan. Hoe hoger de solvabiliteitsratio, hoe beter je in staat bent om al je schulden te betalen. Ook dit percentage verslechtert de komende jaren. Enerzijds door de aan te trekken geldleningen, maar ook doordat de algemene reserve fors ingezet wordt ter dekking van incidentele en structurele uitgaven. Het aandeel vreemd vermogen ten opzichte van het totale vermogen neemt hierdoor toe.
Grondexploitatie
Voor de berekening van dit kengetal wordt de waarde van de bouwgrond in exploitatie gedeeld door de totale baten uit de Programmabegroting / Programmarekening (artikel 17, onderdeel c, van het BBV) en uitgedrukt in een percentage. De boekwaarde van de voorraden grond is van belang, omdat deze waarde moet worden terugverdiend bij de verkoop.
Door diverse kosten in bouw- en woonrijpmaken is dit kengetal tot en met 2025 gestegen.. De komende jaren daalt het kengetal door de verwachte verkopen van gronden. Voor de nog vast te stellen grondexploitaties is nog geen nieuwe boekwaarde anders dan de huidige boekwaarde. De toekomstige boekwaarde zal naar verwachting hoger zijn. Daarnaast is het zo dat bij verlieslatende grondexploitaties de verplichte verliesvoorziening verrekend wordt met de bruto boekwaarde voor dit overzicht. Door deze zaken geeft het verloop een aflopend beeld wat niet betekent dat de activiteiten binnen het grondbedrijf zo ver teruglopen.
Structurele exploitatieruimte
Voor de beoordeling van de financiële positie, is het ook van belang te kijken naar de structurele baten en de structurele lasten. Structurele baten zijn bijvoorbeeld de algemene uitkering uit het gemeentefonds en de opbrengsten uit de onroerende zaakbelasting. Een positief percentage betekent dat de structurele baten in staat zijn om de structurele lasten te dekken. In 2027 zijn de lasten gelijk aan de baten, zoals zichtbaar is in het bestedings- en dekkingsplan. In de jaarschijven 2028 en 2029 zijn de structurele lasten hoger dan de baten. Dit wordt verder toegelicht bij de uiteenzetting van de financiële positie.
Belastingcapaciteit
De belastingcapaciteit geeft inzicht hoe de belastingdruk in de gemeente is ten opzichte van het landelijk gemiddelde. Onder de woonlasten worden verstaan de OZB, rioolheffing en afvalstoffenheffing voor een woning met gemiddelde WOZ-waarde. Voor het kengetal 2027-2030 is uitgegaan van een stijging van de woonlasten met 4,3% index en een aanvullende OZB verhoging van 2% als maatregel uit de kadernota 2025.